食料品の消費税減税はいつ決まる?現在の議論の流れを紹介
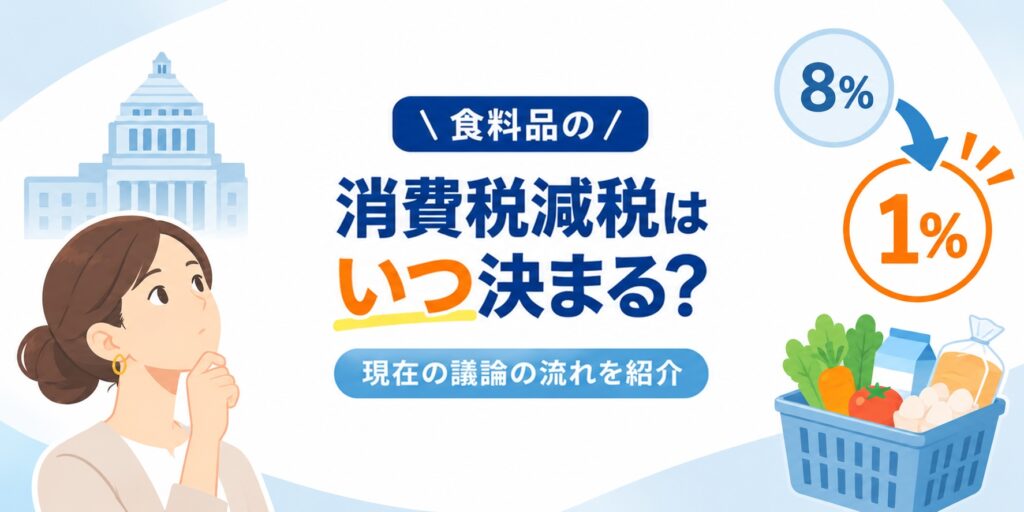
「消費税減税はいつ決まるの?」と気になっている人も多いのではないでしょうか。2026年11月5日現在、政府は飲食料品の消費税率を引き下げる法案を国会に提出していますが、まだ法律として成立した段階ではありません。
政府案では、2027年4月1日から2年間、現在8%の軽減税率が適用されている飲食料品について、地方消費税を含めた税率を1%に引き下げる方針です。さらに、所得に応じた給付制度を組み合わせ、飲食料品にかかる負担を「実質ゼロ」に近づける仕組みが検討されています。
この記事では、消費税減税がいつ決まるのか、現在どこまで話が進んでいるのか、私たちの生活や企業実務にどのような影響があるのかを分かりやすく整理します。
⇒ 消費税の仕組みを基礎から学ぶなら「消費税の基本」講座をチェック
消費税減税はいつ決まり、いつ始まるのか
来年4月からと言われている食料品の消費税減税ですが、2026年11月5日時点では実施が確定したわけではありません。政府は2026年9月15日に、飲食料品の消費税率引き下げなどを盛り込んだ大綱を閣議決定しました。その後、10月9日に関連法案を閣議決定し、第222回国会へ提出しています。
今回の政府案は10月20日に衆議院の財務金融委員会へ付託され、11月に入っても審議が続いています。衆議院では与党が過半数を占めており、政府案を支持する勢力が法案を通しやすい状況にありますが、その後の参議院審議では、飲食料品を0%にする案や、より早い給付を組み合わせる案、消費税率全体を引き下げる案など、野党との調整が必要になる可能性があります。
法律案は原則として衆議院と参議院の両方で可決する必要があります。参議院で異なる議決となった場合には、修正協議や両院協議会、衆議院での再可決などが問題になるため、衆議院を通過したからといって直ちに内容が確定するわけではありません。
そのため、「2027年4月1日から1%」という内容は政府案として具体化しているものの、審議が長引いたり、制度の一部が修正されたりする可能性もあります。正式な実施時期や税率を確認するには、今後の衆参両院での審議と法律の成立を待つ必要があります。政府案自体は、2026年11月5日時点でまだ衆議院審議中です。
消費税減税が議論されている背景
今回の減税案の背景には、物価上昇による家計負担があります。政府は、飲食料品の消費税率を2年間引き下げる理由として、現在の物価上昇を挙げています。毎日の生活で購入する食品は支出頻度が高いため、税率を下げることで幅広い世帯の負担を軽減する狙いがあります。
一方、消費税は社会保障などの財源とも関係するため、税率を下げれば財源をどう確保するかという問題も生じます。政府案では、必要な財源について特例公債に頼らず、歳出・歳入全般の見直しによって確保する方針が盛り込まれています。
| 視点 | 主なポイント | 確認したいこと |
|---|---|---|
| 家計 | 飲食料品の負担軽減 | 実際の販売価格 |
| 企業 | 税率変更への対応 | レジ・会計・請求書 |
| 国 | 減収への対応 | 財源確保 |
現在の政府案では2027年4月から飲食料品が1%に
現在の消費税率は、標準税率が10%、軽減税率が8%です。10%が適用されるのは、一般的な商品やサービスです。一方、酒類や外食を除く飲食料品、一定の定期購読新聞には8%の軽減税率が適用されています。
たとえばスーパーで食品を購入して持ち帰る場合は8%ですが、飲食店で外食をすれば原則10%です。同じ食べ物でも、取引の内容によって税率が変わります。
政府が国会に提出した法案では、2027年4月1日から2029年3月31日までの2年間、軽減税率の対象となっている飲食料品の税率を引き下げる内容になっています。
| 項目 | 現在 | 政府案 |
|---|---|---|
| 飲食料品 | 8% | 1% |
| 開始時期 | 現行制度 | 2027年4月1日 |
| 期間 | – | 2年間 |
現在の軽減税率8%に対し、国税分を0.78%とし、地方消費税と合わせて1%とする設計です。「消費税ゼロ」という表現をニュースなどで目にすることもありますが、政府案そのものでは飲食料品の税率を1%に引き下げます。
これとは別に、消費税1%相当分の範囲内で、「所得に連動したきめ細かな給付」(給付付き税額控除)が提案されています。政府としては、この2つを組み合わせ、全体として飲食料品の消費税負担を実質的にゼロに近づける考え方です。
参照:第222回国会閣法第1号 法律案等概要 | 衆議院
参照:飲食料品に係る消費税率の引下げ及び給付付き税額控除について | 内閣官房
現在、与野党で行われている議論
2026年11月5日時点では、政府提出法案は衆議院の財務金融委員会で審議が続いています。政府・自民党は、物価高への対応として、2027年4月から2年間、飲食料品の消費税率を8%から1%へ引き下げ、所得に応じた「就業者負担軽減支援金」を組み合わせる案を進めています。自民党は、税率変更に伴う事業者負担を抑えるため、簡易課税や総額表示などについて特例措置も設ける方針です。
一方、野党側からは、飲食料品の消費税率を一時的に0%とする案や、減税開始を待たずに給付で家計を支援する案、飲食料品に限らず消費税率そのものを引き下げる案などが出ています。給付付き税額控除への移行やインボイス制度の見直しを組み合わせる考え方もあり、野党側も「負担を軽くする必要がある」という方向性では共通する部分があるものの、現在は「どこまで減税するか」「誰を対象に給付するか」「いつから実施するか」が主な論点となっています。
参議院では11月4日、消費税減税関連法案を審議する特別委員会も設置されました。野党側は首相の複数回出席や公聴会、野党対案との並行審議などを求めており、今後も制度の内容をめぐる議論が続く見込みです。
家計への影響
税率が8%から1%になれば、同じ税抜価格の商品でも支払額は下がります。たとえば税抜1万円分の対象飲食料品を購入した場合、8%なら消費税相当額は800円ですが、1%なら100円です。単純計算では700円の差になります。
ただし、実際の販売価格がそのまま7%分下がるとは限りません。商品の仕入価格や人件費、物流費なども価格に影響するためです。減税が実施されたとしても、「すべての商品価格が一律に7%下がる」と考えるのは避けた方がよいでしょう。
企業や個人事業主にも影響がある
消費税率が変われば、影響を受けるのは消費者だけではありません。飲食料品を扱う小売業、卸売業、食品メーカー、農林水産業などでは、レジや会計システム、請求書、価格表示の変更が必要になる可能性があります。
消費税は、売上時に受け取った消費税額から、仕入れや経費で支払った消費税額を差し引いて納税する仕組みです。この差し引きを「仕入税額控除」といいます。
政府の大綱では、税率変更に対応するため、本則課税への移行や簡易課税制度、総額表示義務について特例を設ける方針も示されています。税率だけを見ると単純な減税に見えますが、実務では会計処理や価格表示まで影響するため、事業者側には準備期間が必要です。
よくある質問
消費税減税はもう決定したのですか?
2026年11月5日時点では、最終決定していません。政府は関連法案を国会に提出しており、衆議院で審議されています。国会で可決・成立し、公布されて初めて法律として確定します。
消費税は全部1%になるのですか?
政府案で1%への引き下げ対象となっているのは、現在軽減税率8%が適用されている飲食料品です。一般の商品やサービスに適用される標準税率10%を一律に1%へ下げる案ではありません。
外食も1%になる予定ですか?
現在の軽減税率制度では、外食は軽減税率の対象外です。今回の政府案も、現行の軽減税率対象となる飲食料品を前提としています。そのため、現時点の案では外食を一律1%にする内容にはなっていません。
e-JINZAI lab.の「消費税の基本」講座
消費減税を正確に理解するためには、消費税の基本を学ぶことが大切です。この講座では、消費税の基本構造と取引区分など、基礎的な内容をわかりやすく紹介します。
まとめ
消費税減税がいつ決まるのかについて、2026年11月5日時点ではまだ国会審議中です。政府は、2027年4月1日から2年間、飲食料品の消費税率を8%から1%へ引き下げる法案を提出しています。
今後は国会での審議、可決・成立、公布を経て正式に決まります。減税が実施されれば家計への影響だけでなく、企業のレジや会計、請求書などにも対応が必要になる可能性があります。
ニュースを見るときは「減税するかどうか」だけでなく、対象品目、税率、実施時期まで確認すると、制度変更を正確に理解しやすくなるでしょう。